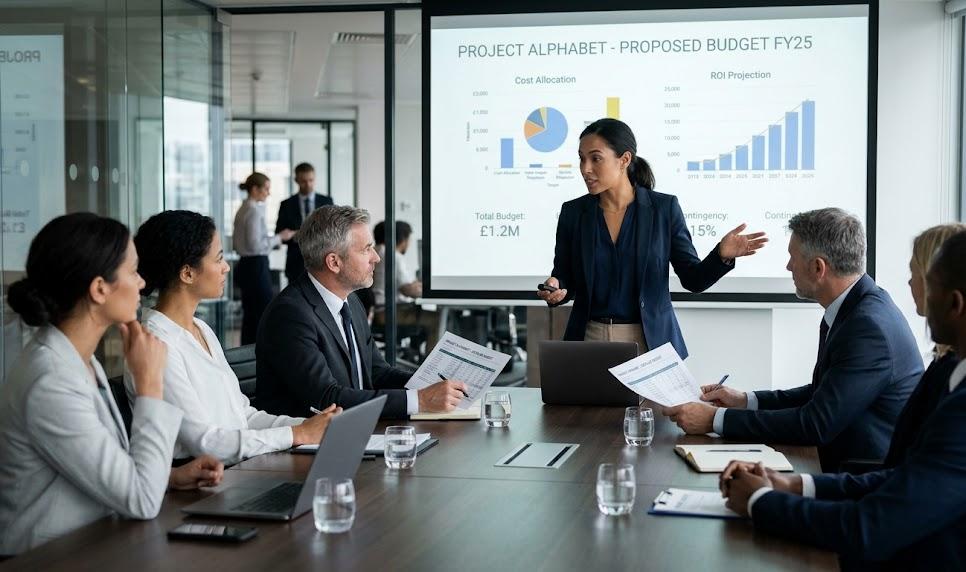

Un budget de projet ne se défend pas en parcourant chaque ligne de calcul. Pour convaincre la direction, il faut relier les montants aux priorités, aux résultats attendus et aux risques maîtrisés. Une présentation concise transforme ainsi une demande financière en décision claire.
Préparer la défense budgétaire autour des priorités de l’entreprise
Avant la présentation à la direction, confrontez votre demande aux objectifs stratégiques et aux contraintes budgétaires de l’entreprise. Si aucun cadrage n’a été transmis, comparez vos priorités à celles des autres équipes afin de faire ressortir les arbitrages nécessaires.
Analysez les résultats de l’activité et les écarts par rapport aux prévisions financières. Puis classez les objectifs selon leur contribution aux opérations, à la maîtrise des risques ou à la performance. Un budget traduit des actions en montants : chaque poste doit donc répondre à une finalité identifiable.
Pour préparer un dossier lisible, concentrez-vous sur quelques repères plutôt que sur toutes les données techniques :
- Le montant demandé et les principaux postes de dépense.
- Le périmètre concerné, l’échéance et le résultat visé.
- Les hypothèses, les indicateurs de performance et les risques associés.
- La décision attendue : validation, arbitrage ou choix entre plusieurs options.
La recherche d’un espace de travail adapté peut, par exemple, éclairer les dépenses liées aux locaux lorsque celles-ci entrent dans le périmètre du projet. La règle reste la même : chaque dépense doit être reliée à un besoin concret.
Construire un argumentaire budgétaire fondé sur les résultats
Une justification des coûts devient plus convaincante lorsqu’elle explique ce que le montant permet d’obtenir, à quelle échéance et sous quelles hypothèses. Reliez les dépenses à un bénéfice opérationnel mesurable, à une obligation ou à un risque réduit.
Présentez le retour sur investissement sans le réduire à une promesse. Précisez les coûts engagés, les effets attendus et le délai d’observation. Pour un projet dont les bénéfices s’étendent sur plusieurs années, distinguez les dépenses immédiates des résultats prévisibles à moyen terme.
| Élément présenté | Question à traiter | Repère utile |
|---|---|---|
| Coût | Que finance le montant demandé ? | Postes et hypothèses de calcul |
| Impact | Quel changement opérationnel est attendu ? | Résultat mesurable et échéance |
| Risque | Que se passe-t-il sans financement ? | Conséquences et mesures de maîtrise |
| Décision | Quel arbitrage doit rendre la direction ? | Validation ou option à choisir |
Une allocation des ressources cohérente rend visibles les priorités : elle montre ce qui sera financé en premier et les compromis associés. Pour approfondir la planification des locaux, un guide sur le choix d’un espace professionnel peut compléter l’analyse des dépenses immobilières.
Anticiper les objections et préparer des scénarios chiffrés
La direction peut questionner le calendrier, le montant ou les hypothèses retenues. Répondez avec des faits, en distinguant clairement les données confirmées, les estimations et les décisions encore à prendre. Cette méthode maintient l’échange sur le terrain de l’arbitrage, sans posture défensive.
Préparez des variantes réalistes avant la réunion. Une réduction budgétaire peut entraîner un périmètre plus limité, un décalage de calendrier ou une exposition accrue à certains risques. Chiffrez ces conséquences afin que les compromis soient compris, plutôt que de laisser entendre qu’une baisse n’aurait aucun effet.
La souplesse entre dépenses fixes et variables facilite ces simulations. Définissez aussi les écarts acceptables par rapport aux prévisions : un budget reste une référence de pilotage, pas une garantie que chaque dépense suivra exactement le plan.
Conduire une présentation à la direction orientée décision
Une réunion budgétaire gagne en efficacité lorsqu’elle va droit au choix demandé. Présentez d’abord la synthèse, puis les éléments qui justifient le montant ; gardez le détail des calculs en appui pour répondre aux questions.
Terminez en formulant explicitement la suite attendue : validation de l’enveloppe, arbitrage entre priorités ou sélection d’un scénario. Un engagement clair sur les objectifs, le calendrier et le suivi renforce la crédibilité du dossier. Pour consolider votre défense budgétaire, faites relire vos hypothèses par les fonctions financières ou un professionnel du pilotage budgétaire.