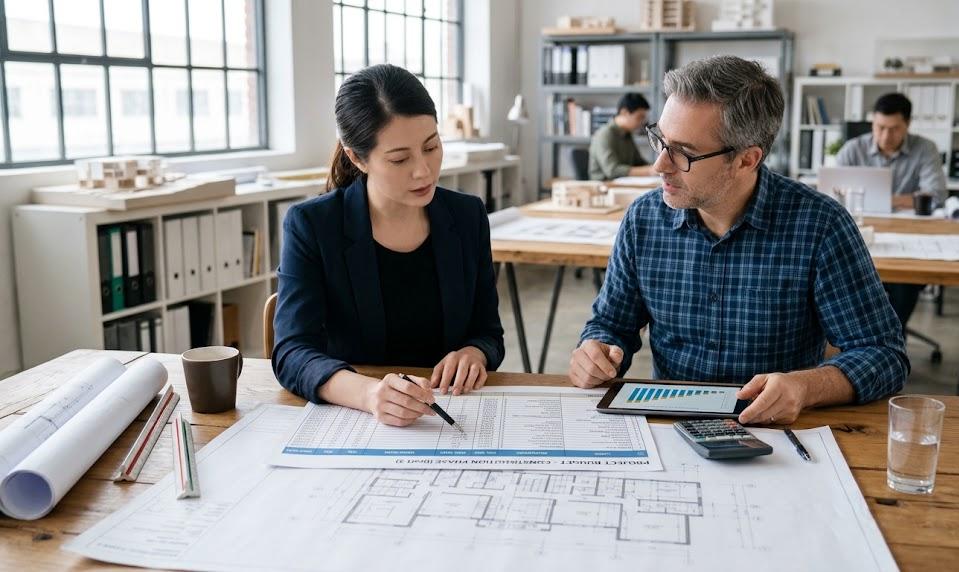

Un budget de projet fiable relie les objectifs aux moyens disponibles et rend les arbitrages financiers plus lisibles. Pour le bâtir, il faut délimiter le travail, estimer chaque dépense, prévoir les aléas et comparer régulièrement les coûts réels aux prévisions. Cette méthode transforme la planification financière en outil de pilotage, plutôt qu’en simple document de départ.
Les bases d’un budget de projet fiable
Le budget de projet rassemble les dépenses nécessaires pour réaliser les livrables dans le périmètre et les délais définis. Le budget prévisionnel constitue l’estimation initiale ; le budget de référence, lui, sert ensuite à mesurer les écarts et à encadrer les changements approuvés.
Une estimation budgétaire solide distingue plusieurs familles de coûts. Les coûts directs correspondent aux dépenses liées aux tâches, comme les salaires affectés au projet, les achats ou les prestations externes. Les coûts indirects couvrent les ressources partagées, telles que les licences, l’énergie ou les services administratifs. Les coûts fixes varient peu avec l’activité, tandis que les coûts variables évoluent selon la charge de travail ou le volume produit.
Le périmètre doit inclure les ressources humaines, l’équipement, les locaux, la sous-traitance, la communication, les déplacements et la logistique. Un cahier des charges bien délimité facilite cette revue : structurer clairement les besoins du projet permet de réduire les oublis et les demandes tardives.
Les étapes de construction et de planification financière
Une prévision des coûts crédible part des livrables, puis descend jusqu’aux tâches et aux ressources nécessaires. Cette approche détaillée rend l’allocation des ressources plus cohérente et donne aux décideurs une base concrète pour valider les arbitrages.
- Définir le périmètre : préciser les objectifs, les livrables, les échéances et ce qui ne relève pas du projet.
- Décomposer les travaux : répartir chaque livrable en tâches afin de révéler les besoins et les dépenses associés.
- Recenser les ressources : intégrer le temps des équipes, les achats, les formations, les outils et les prestataires.
- Estimer les montants : s’appuyer sur des devis, des données internes ou des projets comparables, en notant les hypothèses retenues.
- Prévoir une marge de sécurité : réserver une enveloppe pour les risques identifiés et encadrer son utilisation par une validation.
- Faire approuver le budget : présenter les postes, les échéances et les arbitrages aux parties prenantes.
- Organiser le suivi : comparer les dépenses engagées aux prévisions et réviser les estimations lorsque le périmètre évolue.
La marge de sécurité ne remplace pas une analyse des risques : elle donne une capacité d’action face aux retards, aux variations de besoins ou aux imprévus fournisseurs. Pour des projets de rénovation, comparer les options techniques aide aussi à cadrer les postes concernés, comme le montre ce guide sur le budget d’un parquet massif et de son remplacement.
Les outils de suivi des dépenses et de contrôle budgétaire
Le choix de l’outil dépend du nombre de tâches, des intervenants et du niveau de détail attendu. Une feuille de calcul convient à un projet simple ; une plateforme de gestion relie les coûts aux tâches et aux responsables ; un logiciel comptable centralise les écritures et les pièces justificatives.
| Outil | Usage adapté | Point de vigilance |
|---|---|---|
| Feuille de calcul | Suivi simple des prévisions et dépenses | Contrôler les versions et les formules |
| Gestion de projet | Associer coûts, tâches, échéances et responsables | Paramétrer des catégories communes |
| Comptabilité et tableaux de bord | Consolider les dépenses et repérer les écarts | Vérifier la qualité des données sources |
Un contrôle budgétaire régulier permet de détecter une dérive avant qu’elle ne compromette les livrables. Il faut suivre les montants prévus, engagés et réellement payés : une commande validée constitue déjà un engagement, même si la facture n’est pas encore réglée. Des outils adaptés rendent ces informations accessibles à l’équipe, comme le rappelle cette réflexion sur le choix d’un outil de gestion de projet.
Les écarts budgétaires et la rentabilité du projet
Lorsque les dépenses s’écartent des prévisions, il convient d’identifier la cause avant de modifier l’enveloppe : estimation trop basse, changement de périmètre, retard ou hausse des besoins. L’équipe peut alors réviser les priorités, reporter certaines tâches ou soumettre une nouvelle allocation aux décideurs. Toute modification doit être documentée pour préserver la lisibilité des choix.
Un suivi fréquent soutient la gestion financière et éclaire la rentabilité du projet : les coûts restent ainsi reliés aux résultats attendus. Un budget solide n’élimine pas les imprévus ; il donne les moyens de les repérer, d’en mesurer l’effet et d’agir sans perdre de vue les objectifs.